
به گزارش خبرنگار پرشین خودرو، بازار خودروهای برقی فقط در میدان رقابت خودروسازان شکل نمیگیرد؛ بخش مهمی از این رقابت در کارخانههایی جریان دارد که باتری خودروها را تولید میکنند. در این میان، شرکت چینی CATL به یکی از بازیگران اصلی صنعت خودرو جهان تبدیل شده است؛ شرکتی که جایگاه آن در زنجیره تأمین باتری، بر هزینه تولید، فناوری و رقابت خودروسازان برقی تأثیر میگذارد.
آمار مؤسسه پژوهشی SNE Research نشان میدهد مصرف باتری خودروهای برقی در جهان طی ژانویه تا اوت ۲۰۲۶ به حدود ۸۴۴.۲ گیگاواتساعت رسیده است؛ رقمی که در مقایسه با مدت مشابه سال قبل ۱۹.۷ درصد افزایش دارد.
در این بازار رو به رشد، سهم تولیدکنندگان چینی بیش از پیش افزایش یافته است؛ روندی که میتواند موقعیت تأمینکنندگان کرهای و ژاپنی را در رقابت جهانی تحت تأثیر قرار دهد.
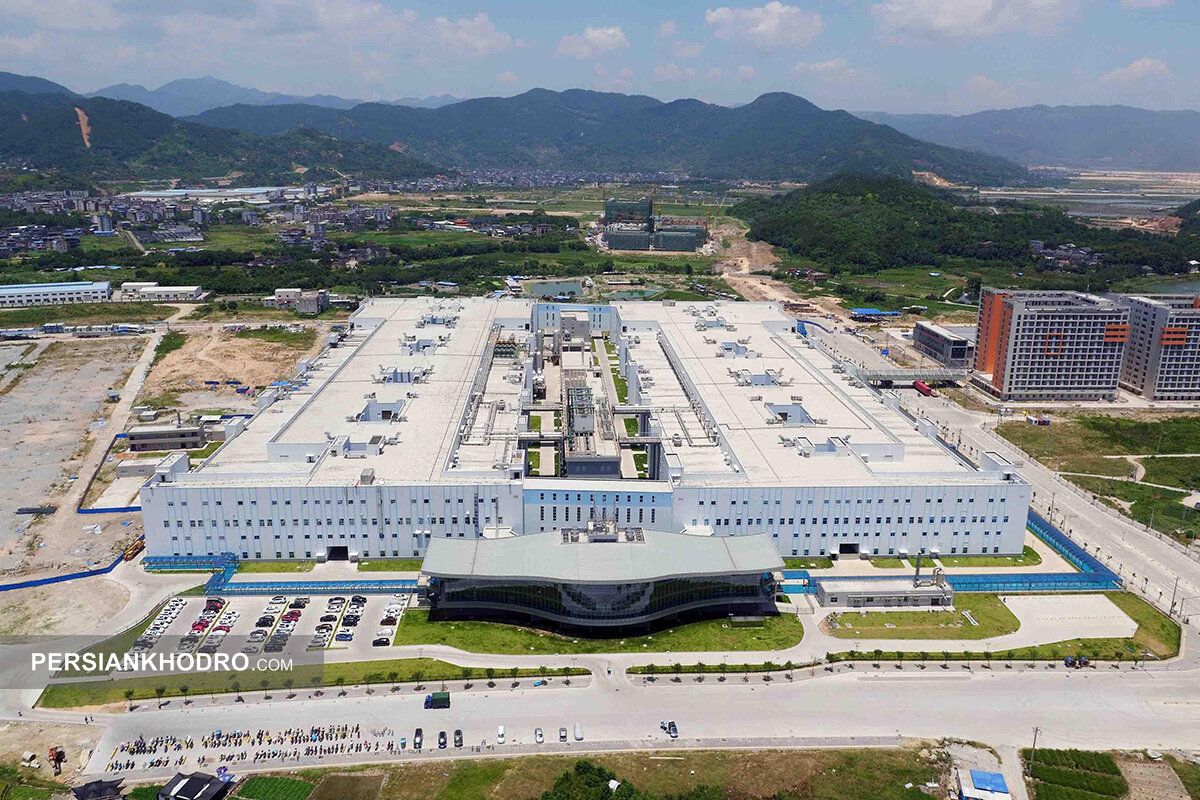
سهم ۳۹.۴ درصدی CATL از بازار جهانی باتری
بر اساس آمار SNE Research، شرکت CATL در هشت ماه نخست سال ۲۰۲۶ با تأمین باتری به ظرفیت مجموع ۳۳۳ گیگاواتساعت، رتبه نخست بازار جهانی را حفظ کرده است. سهم این شرکت از بازار به ۳۹.۴ درصد رسیده؛ درحالیکه این رقم در مدت مشابه سال قبل ۳۷.۷ درصد بود.
در رتبه دوم، شرکت چینی BYD با ۱۲۷.۹ گیگاواتساعت باتری و سهم ۱۵.۱ درصدی قرار دارد. به این ترتیب، دو شرکت CATL و BYD رویهم بیش از نیمی از بازار جهانی باتری خودروهای برقی را در اختیار دارند.
جایگاه سوم به شرکت کرهای LG Energy Solution با ۶۸.۳ گیگاواتساعت و سهم ۸.۱ درصدی تعلق گرفته است.
این آمار نشان میدهد فاصله CATL با بسیاری از رقبای جهانی قابلتوجه است؛ بهویژه آنکه میزان استفاده از باتریهای این شرکت در هشت ماه نخست سال نسبت به مدت مشابه سال قبل ۲۵.۲ درصد رشد کرده است.
چرا باتریسازان چینی دست بالا را دارند؟
گسترش مقیاس تولید، توانایی تأمین سفارشهای بزرگ و رقابتپذیری هزینه از جمله عواملی هستند که در رشد تولیدکنندگان چینی نقش دارند. توسعه فناوری باتریهای لیتیومآهنفسفات (LFP) نیز به این روند کمک کرده است؛ فناوریای که به دلیل ویژگیهای هزینهای و کاربردی خود، در بخش مهمی از بازار خودروهای برقی مورد استفاده قرار میگیرد.
طبق گزارش SNE Research، سهم باتریهای LFP از مجموع باتریهای نصبشده در خودروهای برقی جهان طی ژانویه تا اوت ۲۰۲۶ به ۵۷.۳ درصد رسیده است؛ درحالیکه این سهم در مدت مشابه سال قبل ۵۲.۲ درصد بود.
همزمان، مجموع سهم هفت شرکت چینی حاضر در میان ۱۰ تولیدکننده بزرگ باتری جهان به ۷۳.۳ درصد رسیده است. این عدد نشان میدهد برتری چین صرفاً به یک شرکت محدود نیست و مجموعهای از تولیدکنندگان این کشور در حال گسترش حضور خود در بازار جهانی هستند.
البته سهم بازار باتری بهتنهایی تمام ابعاد رقابت را نشان نمیدهد. هزینه مواد اولیه، بازده تولید، کیفیت محصولات، قراردادهای خودروسازان و توانایی توسعه کارخانهها در بازارهای مختلف نیز بر موقعیت رقابتی شرکتها تأثیر میگذارند.
رشد بازار، اما فشار بر سودآوری غول چینی
با وجود افزایش سهم CATL از بازار جهانی، عملکرد مالی این شرکت نشان میدهد رقابت در صنعت باتری آسانتر نشده است.
رویترز در گزارشی که ۲۰ اکتبر ۲۰۲۶ منتشر کرد، نوشت سود خالص CATL در سهماهه سوم سال به حدود ۲۱.۲ میلیارد یوان رسید؛ افزایشی معادل ۱۴.۵ درصد نسبت به مدت مشابه سال قبل. با این حال، سرعت رشد سود شرکت به پایینترین سطح خود در نزدیک به دو سال گذشته رسید.
در همین دوره، درآمد شرکت با رشد ۵۸.۶ درصدی به حدود ۱۶۵.۲ میلیارد یوان افزایش یافت؛ اما رشد سریع درآمد به همان نسبت در سودآوری منعکس نشد.
رویترز رقابت شدید در بازار باتری خودروهای برقی چین و کاهش سرعت رشد فروش خودرو در این کشور را از عوامل مؤثر بر شرایط CATL معرفی کرده است.
این تفاوت میان رشد درآمد و رشد سود اهمیت زیادی دارد: افزایش حجم فروش و گسترش سهم بازار لزوماً به معنی افزایش متناسب حاشیه سود نیست. فشار قیمتی، هزینههای عملیاتی و سرمایهگذاریهای موردنیاز برای توسعه فناوری و ظرفیت تولید میتوانند سودآوری تولیدکنندگان را تحت تأثیر قرار دهند.
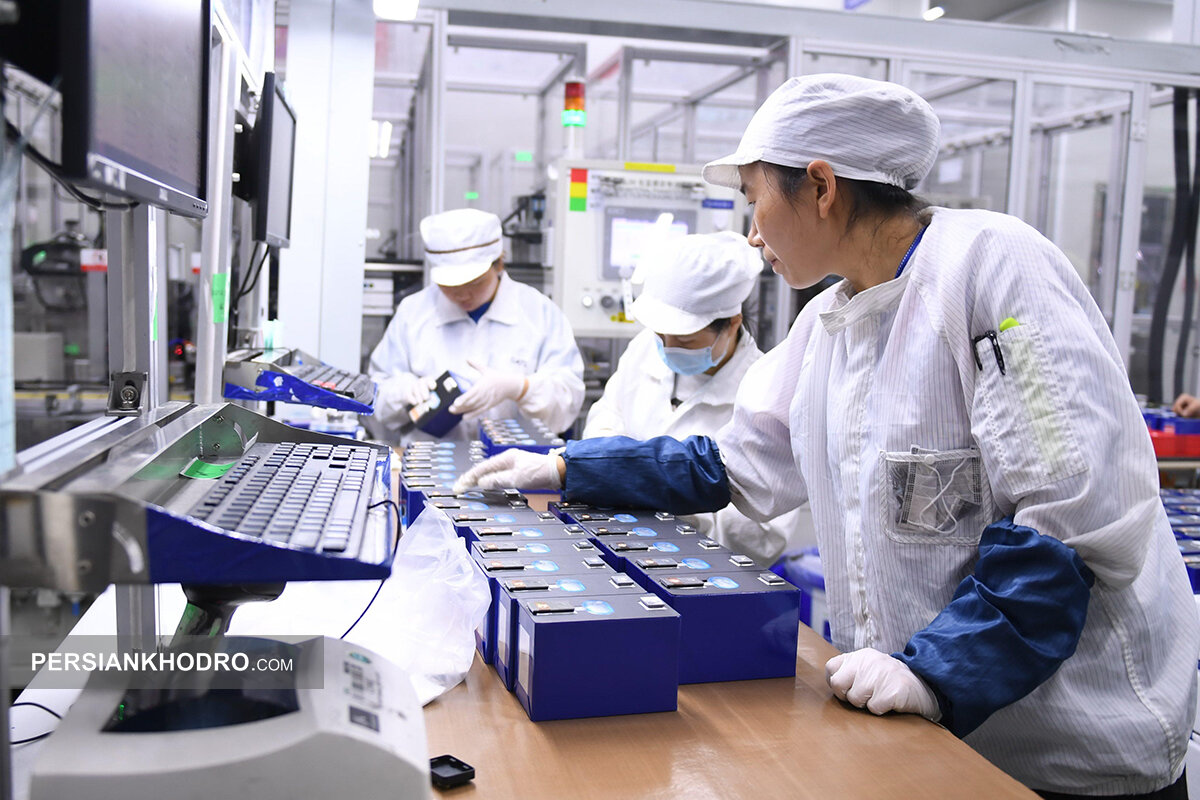
رقابت باتریسازان چینی به کجا میرسد؟
گسترش حضور شرکتهای چینی در بازار جهانی، خودروسازان و تأمینکنندگان رقیب را با چالش مهمی روبهرو میکند. شرکتهایی که نتوانند از نظر هزینه، ظرفیت تولید، فناوری و دسترسی به مشتریان رقابت کنند، ممکن است بخشی از سهم بازار خود را از دست بدهند.
بااینحال، برتری فعلی CATL به معنای تضمین ادامه رشد آن نیست. بازار داخلی چین با رقابت فشردهای روبهروست و خودروسازان نیز به دنبال کاهش هزینهها و توسعه زنجیره تأمین اختصاصی خود هستند. همزمان، تغییرات سیاستهای تجاری و الزامات تولید محلی در بازارهای خارجی میتواند بر نحوه گسترش فعالیت باتریسازان چینی اثر بگذارد.
برای ارزیابی آینده این صنعت، تنها دنبال کردن رتبه شرکتها کافی نیست؛ روند حاشیه سود، توسعه کارخانههای خارج از چین، تغییر سهم فناوریهای باتری و قراردادهای تأمین با خودروسازان نیز باید بررسی شود.
قدرت چین فقط در تولید خودرو نیست
آمار بازار جهانی نشان میدهد چین در صنعت باتری خودروهای برقی جایگاهی فراتر از یک تأمینکننده معمولی پیدا کرده است. سهم ۳۹.۴ درصدی CATL و حضور پررنگ دیگر تولیدکنندگان چینی، اهمیت این کشور را در زنجیره تأمین خودروهای برقی نشان میدهد.
بااینحال، کند شدن رشد سود CATL در سهماهه سوم ۲۰۲۶ یادآوری میکند که حتی بزرگترین بازیگران این صنعت نیز از فشار رقابت و هزینهها مصون نیستند. آینده بازار باتری به این بستگی دارد که شرکتها تا چه اندازه بتوانند میان افزایش ظرفیت تولید، کاهش هزینه، توسعه فناوری و حفظ سودآوری تعادل برقرار کنند.
نظر شما